Cómo enseñar el valor del dinero a los niños sin convertir cada compra en una lección
Enseñar el valor del dinero no empieza con una clase de finanzas. Puede empezar cuando tu hijo descubre que elegir una cosa significa dejar otra para después.
11 de octubre de 2026
Crecí en un hogar humilde, donde el amor nunca faltó, pero el dinero casi siempre sí.
Por eso el dinero no es para mí una conversación completamente abstracta.
Y ahora, como madre, hay una pregunta que me interesa desde otro lugar:
¿qué quiero que aprenda mi hija sobre el dinero antes de tener que aprenderlo sola?
No quiero que aprenda que el dinero es lo más importante.
Tampoco quiero enseñarle que hablar de él está mal.
No quiero que crea que ahorrar significa no disfrutar.
Ni que gastar significa hacerlo mal.
Y desde luego no quiero convertir cada visita a una tienda en una conferencia sobre economía.
Me interesa algo mucho más cotidiano.
Que poco a poco pueda entender que el dinero sirve para elegir.
Que cuando elegimos una cosa, a veces renunciamos a otra.
Que podemos disfrutar algo hoy y también guardar para algo que queremos después.
Y que un “ahora no” no siempre significa “no podemos”.
A veces significa:
“hemos decidido utilizar ese dinero para otra cosa.”
Creo que ahí empieza una conversación mucho más interesante sobre el valor del dinero.
El valor del dinero no es su precio
Un niño puede aprender muy pronto que una cosa cuesta cinco euros y otra veinte.
Pero saber comparar dos números no significa todavía entender el dinero.
Porque el dinero representa decisiones.
Si tienes diez y gastas ocho, quedan dos.
Si quieres algo que cuesta más de lo que tienes, tienes varias posibilidades.
Esperar.
Ahorrar.
Elegir otra cosa.
Decidir que ya no lo quieres.
Y esas pequeñas decisiones contienen muchísimo aprendizaje sin necesidad de utilizar palabras como presupuesto, planificación financiera o coste de oportunidad.
Los conceptos básicos se entienden mejor cuando aparecen en experiencias cotidianas —compras, pequeñas cantidades de dinero, objetivos de ahorro y decisiones reales— que cuando se quedan en explicaciones teóricas.
Así que quizá no necesites empezar explicando qué es el dinero.
Puedes empezar permitiendo que algo dependa de una elección.
«Es muy caro» explica menos de lo que parece
Imagina que estáis en una tienda.
Tu hijo quiere algo.
Y respondes:
“No, es muy caro.”
Puede ser verdad.
Pero ¿qué significa exactamente “muy caro” para un niño?
Quizá simplemente:
mamá ha dicho que no.
Prueba, cuando la edad y la situación lo permitan, con una explicación diferente:
“Hoy hemos venido a comprar esto y hemos decidido gastar esta cantidad.”
O:
“Podemos comprar una cosa. ¿Cuál prefieres?”
O:
“Eso cuesta más dinero del que habíamos decidido gastar hoy.”
Ahora aparece algo distinto.
Un límite.
Una cantidad.
Una elección.
No necesitas contarle las finanzas familiares.
Ni trasladarle preocupaciones económicas que corresponden a los adultos.
Solo mostrar que comprar no ocurre porque algo esté delante y podamos pagarlo.
También existe una decisión.
«Puedo comprarlo» y «voy a comprarlo» no son lo mismo
Esta distinción me parece enorme.
También para los adultos.
Puedes tener dinero suficiente para algo.
Y decidir no comprarlo.
Puedes entrar en una tienda y salir sin nada.
Puedes querer una cosa y esperar.
Puedes cambiar de opinión.
Puedes comparar.
Puedes decidir que otra cosa te importa más.
Cuando un niño ve únicamente el momento final de la compra, se pierde todo lo que ocurrió antes.
Por eso podemos hacer visible alguna parte del proceso.
“Tenemos dos opciones y vamos a comparar.”
“Esto nos gusta, pero hoy no estaba en la lista.”
“Voy a esperar antes de comprarlo.”
No como discurso.
Como vida cotidiana.
La tienda puede ser una pequeña clase sin parecer una clase
No necesitas preparar fichas.
La próxima vez que vayáis a comprar algo sencillo, puedes probar esto.
Dale dos opciones razonables.
Por ejemplo:
“Tenemos cinco euros para elegir una merienda especial. Puedes escoger esto o esto otro.”
No diez opciones.
Dos.
Si elige una, no compres también la otra porque se ha puesto triste.
Ahí está precisamente la experiencia.
Elegir significa que algo queda fuera.
No hace falta dramatizarlo.
Puedes decir:
“Elegiste esta. La otra podemos recordarla para otro día.”
Parece una conversación diminuta.
Pero contiene una idea que acompañará muchísimas decisiones económicas:
no puedo elegir todas las opciones al mismo tiempo.
El dinero se entiende mejor cuando puede verse
Para los más pequeños, una cifra en una aplicación bancaria puede ser muy abstracta.
Cinco euros en monedas pueden tocarse.
Contarse.
Separarse.
Moverse de un recipiente a otro.
Puedes empezar con algo muy sencillo.
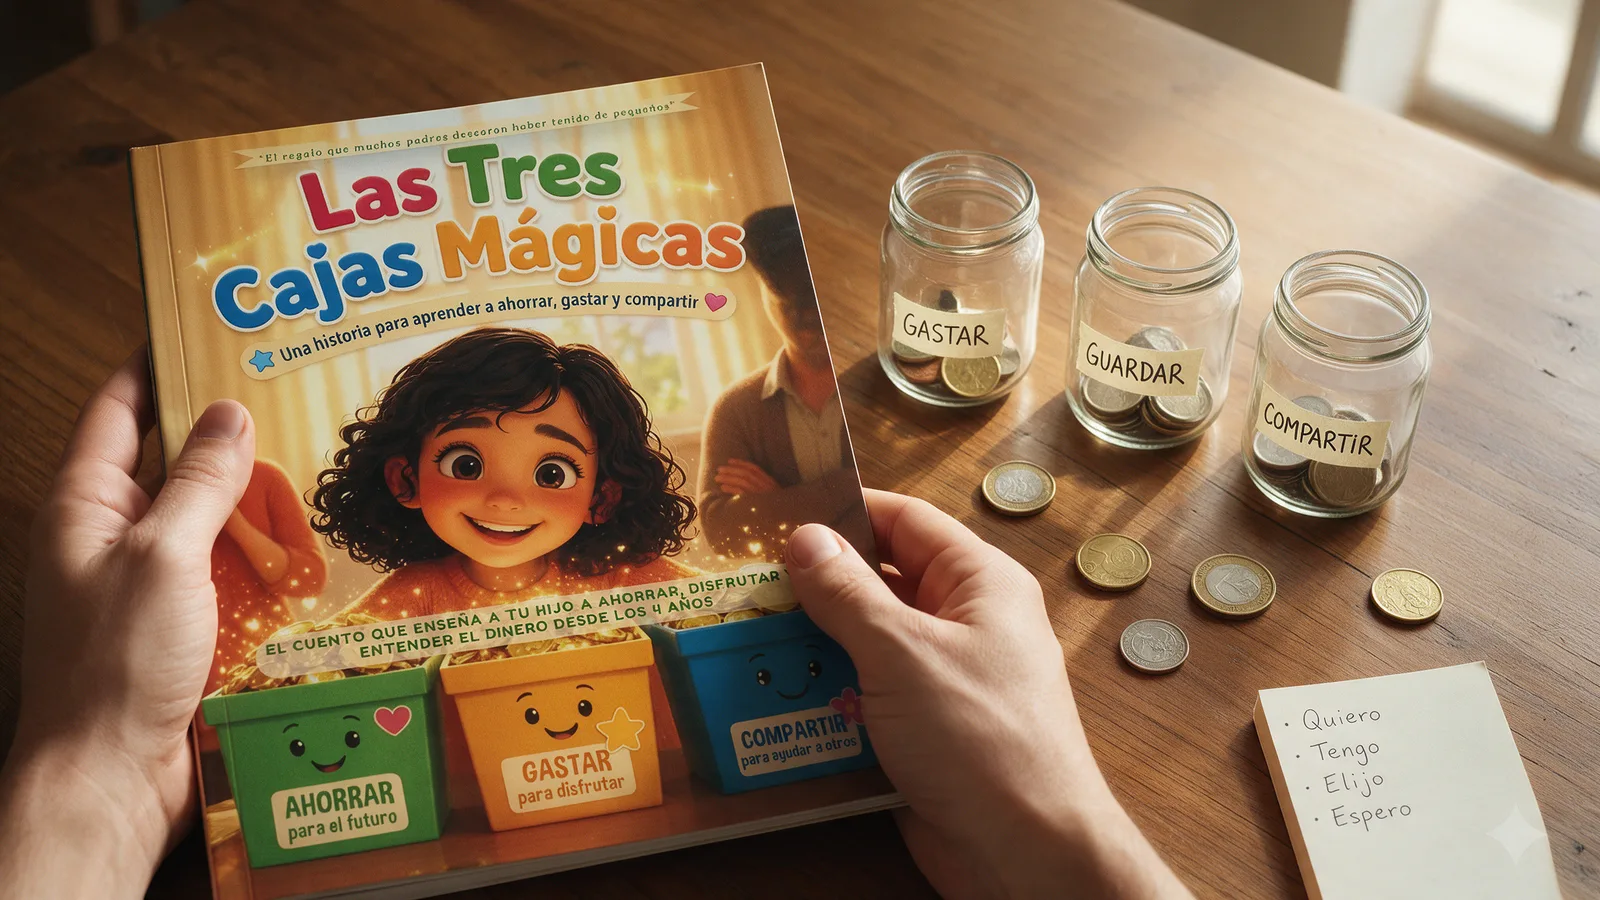
Tres recipientes:
Tres destinos para el mismo dinero
Gastar
Para algo que puede elegir ahora.
Guardar
Para algo que quiere más adelante.
Compartir
Si ese valor forma parte de vuestra familia.
No hace falta imponer porcentajes universales.
Cada familia tiene circunstancias diferentes.
Lo importante es que el niño pueda ver que el mismo dinero puede tener destinos diferentes.
Y que decidir el destino ocurre antes de gastarlo.
Ahorrar «porque hay que ahorrar» es bastante abstracto
Imagina que alguien te dijera:
“Tienes que ahorrar.”
¿Para qué?
“Para ahorrar.”
No es especialmente emocionante.
Para un niño tampoco.
Una meta concreta cambia la conversación.
Quiere un libro.
Un juguete.
Un juego.
Una salida.
Algo que tenga sentido para él.
Entonces podéis averiguar juntos:
¿Cuánto cuesta?
¿Cuánto tienes?
¿Cuánto te falta?
Ya no estás enseñando simplemente:
“No gastes.”
Estás enseñando:
“Puedes decidir no gastar esto ahora porque hay otra cosa que quieres más.”
Eso es diferente.
Y si cambia de opinión, también está aprendiendo
Imagina que llevaba semanas ahorrando para algo.
Llega el momento.
Y ya no lo quiere.
Perfecto.
No necesitas decir:
“¿Ves? Tanto ahorrar para nada.”
Puede decidir otro objetivo.
Puede seguir guardándolo.
Puede utilizar una parte.
Cambiar de opinión también forma parte de decidir sobre el dinero.
De hecho, me parece una lección preciosa:
tener dinero disponible no obliga a gastarlo en aquello para lo que originalmente lo guardaste.
Puedes volver a decidir.
¿Y si se gasta todo?
Aquí aparece una de las partes difíciles para nosotros como padres.
Le das una pequeña cantidad que puede gestionar.
Se la gasta.
Toda.
Muy rápido.
Y dos días después quiere otra cosa.
Nuestro impulso puede ser rescatar.
“Bueno, te doy un poco más.”
Pero si la cantidad y la situación eran adecuadas para su edad, ahí puede existir una experiencia importante.
Ya elegiste qué hacer con ese dinero. Ahora toca esperar.
Sin sermón.
Sin:
“Te lo dije.”
Sin convertir una compra pequeña en una profecía sobre cómo administrará sus finanzas dentro de veinte años.
Simplemente:
“Te lo gastaste en aquello que elegiste. Cuando vuelvas a tener dinero podrás decidir otra vez.”
Si rescatamos automáticamente cada gasto, quitamos justo la parte en la que el niño ve qué pasó con su decisión.
Y quizá ese sea uno de los regalos de aprender con cantidades pequeñas:
equivocarse también puede salir barato.
No conviertas el dinero en premio para absolutamente todo
Aquí cada familia tendrá sus propias reglas.
Y no creo que exista una única forma correcta.
Pero sí conviene decidir conscientemente qué cosas forman parte de convivir en casa y cuáles, si las hay, pueden convertirse en oportunidades de ganar una cantidad extra.
Hacer la cama.
Recoger lo que utilizaste.
Poner tu plato.
Quizá en vuestra casa son responsabilidades normales.
En cambio, una tarea extraordinaria puede funcionar de otra manera.
No necesitas copiar un sistema ajeno.
Necesitas que el vuestro sea comprensible.
Que el niño sepa:
esto lo hacemos porque vivimos juntos.
Esto otro tiene estas condiciones.
La coherencia enseña más que cambiar las reglas cada semana.
Tampoco conviertas cada euro en una prueba
Hay otro extremo que evitaría.
—¿Cuánto te queda?
—¿Por qué compraste eso?
—¿No era mejor ahorrar?
—¿Seguro que quieres gastarlo?
—Yo no lo compraría.
Si hemos dado al niño una pequeña cantidad para aprender a decidir, pero después corregimos cada decisión hasta que coincide con la nuestra, en realidad seguimos gestionando nosotros.
Podemos acompañar.
Preguntar.
Ayudar a calcular.
Pero también dejar espacio para elecciones que nosotros no habríamos hecho.
Dentro de límites razonables, claro.
Porque quizá un niño necesita comprar alguna cosa que tú consideras completamente absurda para descubrir por sí mismo:
“Prefería haber guardado ese dinero.”
Ese aprendizaje es suyo.
Una herramienta sencilla: quiero, tengo, elijo, espero
Este es el ejercicio que propondría para empezar en casa.
No como examen.
Como conversación.
Cuando tu hijo quiera comprar algo:
Cuatro preguntas antes de comprar
Quiero
¿Qué quieres?
Tengo
¿Cuánto dinero tienes disponible para esto?
Elijo
Si lo compras, ¿qué estás eligiendo dejar para otro momento?
Espero
Si todavía no puedes o decides no comprarlo, ¿qué necesitarías para llegar?
Quiero
¿Qué quieres?
Que pueda ponerle nombre.
Tengo
¿Cuánto dinero tienes disponible para esto?
Contadlo juntos si hace falta.
Elijo
Si lo compras, ¿qué estás eligiendo dejar para otro momento?
No tiene que responder con lenguaje financiero.
Solo entender que el dinero utilizado ya no estará disponible para otra cosa.
Espero
Si todavía no puedes o decides no comprarlo, ¿qué necesitarías para llegar?
Quizá esperar a la siguiente paga.
Guardar un regalo.
Hacer algún encargo que vuestra familia haya decidido remunerar.
O simplemente cambiar de objetivo.
Cuatro palabras.
Quiero → tengo → elijo → espero.
Eso ya contiene una pequeña conversación sobre dinero.
También podemos hablar de dinero sin hablar de cuánto ganamos
A algunos padres les puede preocupar:
“¿Tengo que contarle a mi hijo todas nuestras finanzas?”
No.
Enseñar educación financiera no exige que un niño cargue con información económica que no le corresponde gestionar.
Puedes hablar de decisiones sin compartir cifras privadas.
“Este mes hemos decidido gastar menos en restaurantes porque estamos guardando para las vacaciones.”
Eso muestra planificación.
“Podemos comprarlo, pero hemos decidido que no merece ese precio para nosotros.”
Eso muestra criterio.
“Tenemos que esperar al próximo mes.”
Eso muestra límites.
La conversación puede crecer con la edad.
No necesitas empezar enseñándole la cuenta bancaria familiar.
Cuidado también con el lenguaje del miedo
“No hay dinero.”
“Eso es carísimo.”
“El dinero vuela.”
“Como sigas así…”
Hay momentos en los que una familia realmente atraviesa dificultades económicas y no pretendo convertir eso en una cuestión de vocabulario.
Hay realidades duras.
Y los adultos hacen lo que pueden dentro de ellas.
Pero cuando sí tenemos margen para elegir las palabras, podemos intentar diferenciar:
no podemos
de
no vamos a comprarlo.
no tenemos suficiente para esto ahora
de
el dinero es un problema del que no se habla.
No para fingir abundancia.
Para intentar que el dinero pueda convertirse también en un tema sobre el que se piensa y se decide.
No necesitas ser experta en finanzas para empezar esta conversación
Creo que esta barrera puede frenar a muchos padres.
“Yo tampoco sé mucho de dinero.”
“Yo he cometido errores.”
“¿Qué voy a enseñarle?”
Pero quizá precisamente puedes empezar por cosas que no requieren saber invertir ni entender productos financieros.
Esperar.
Elegir.
Comparar.
Guardar.
Contar.
Distinguir querer de necesitar.
Aceptar que después de gastar una cantidad ya no está disponible.
Esas conversaciones caben en una compra de cinco euros.
Y después crecerán.
Habrá tiempo para cuentas.
Tarjetas.
Intereses.
Presupuestos.
Crédito.
Inversión.
Pero no hace falta empezar por ahí.
De ahí nace Pequeños Genios del Dinero
Crecí en un hogar humilde, donde el amor nunca faltó, pero el dinero casi siempre sí. Lo cuento con más calma en el dinero sí da felicidad cuando deja de faltarte la calma.
También soy madre.
Y cuando empecé a escribir cuentos, me interesó precisamente eso: crear historias alrededor de conversaciones que muchas veces llegan tarde. Lo expliqué en por qué escribí mis libros como quien deja una linterna encendida.
Pequeños Genios del Dinero entra ahí.
No para prometer que un niño será rico.
No para convertir la infancia en una clase de inversión.
Y tampoco para decirle a una familia cuál debe ser su situación económica.
La intención es mucho más sencilla:
dar a padres e hijos una historia desde la que empezar a hablar.
Porque a veces una conversación entra mejor cuando primero le ocurrió a un personaje.
Después puedes cerrar el libro y preguntar:
“¿Tú qué habrías elegido?”
Y ahí empieza lo interesante.
Si quieres probar hoy, no necesitas comprar nada
La próxima vez que aparezca una pequeña decisión de dinero, evita resolverla inmediatamente.
Prueba estas cuatro preguntas:
¿Qué quieres?
¿Qué tienes?
¿Qué eliges?
¿Qué puede esperar?
Y escucha.
No busques la respuesta financiera perfecta.
Busca que empiece a existir una relación entre:
dinero y decisión.
Porque enseñar el valor del dinero a un niño no significa enseñarle a acumularlo.
Significa ayudarle, poco a poco, a comprender que cada cantidad le permite elegir algo.
Y que aprender a elegir también significa aprender que no podemos elegirlo todo al mismo tiempo.
Si quieres abrir esta conversación a través de un cuento
Pequeños Genios del Dinero está pensado para que madres y padres puedan introducir estas ideas desde una historia y después llevarlas a pequeñas decisiones de la vida cotidiana.
Sin promesas de riqueza.
Sin convertir a un niño en un pequeño adulto.
Solo empezando una conversación que podrá hacerse más compleja a medida que él también crezca.
→ Conocer Pequeños Genios del Dinero